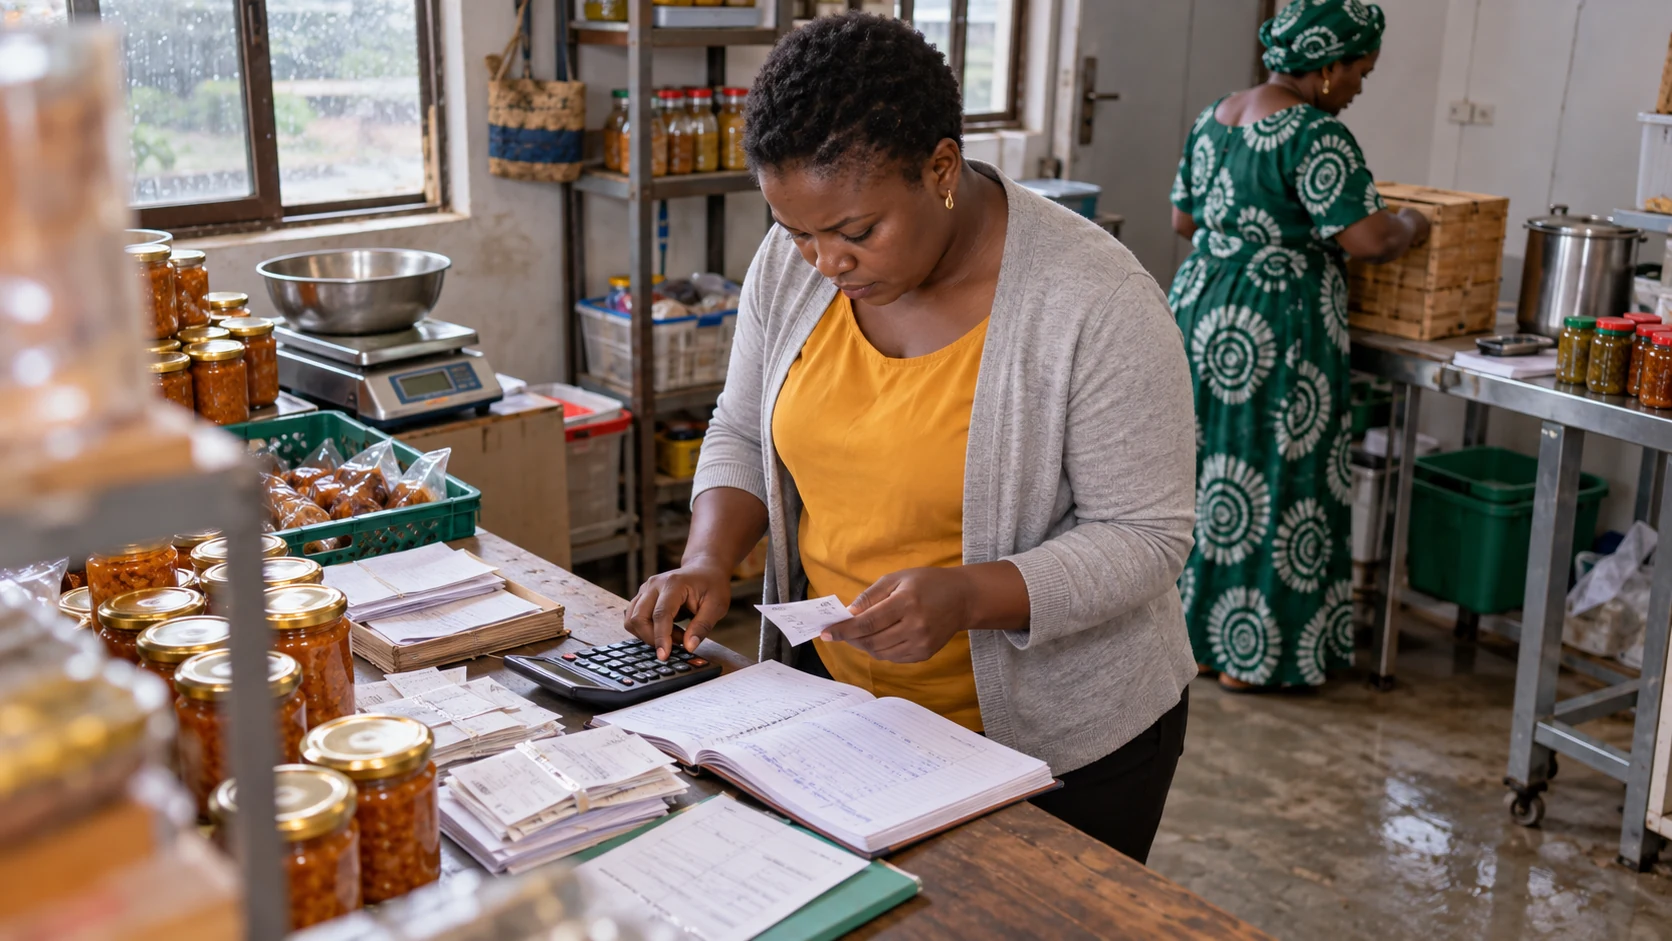
Vous avez une idée qui pourrait marcher, un commerce qui commence à tourner ou une petite entreprise que vous voulez agrandir. Il manque simplement de l'argent pour acheter du matériel, augmenter le stock ou embaucher. Vous prenez rendez-vous à la banque, vous racontez votre projet avec enthousiasme… et on vous demande des documents, des chiffres, des garanties et un plan de remboursement.
Là, beaucoup d'entrepreneurs ont la même réaction : « Mais je viens de vous expliquer que mon idée est bonne ! »
Le problème, c'est qu'une bonne idée ne répond pas à la question principale d'un financeur : comment l'entreprise utilisera-t-elle l'argent et comment pourra-t-elle le rembourser ?
Au Sénégal, où les dispositifs d'accompagnement des PME évoluent, ce n'est pas nécessairement le projet le plus impressionnant qui présente le dossier le plus convaincant. C'est souvent celui dont le fonctionnement est compréhensible, dont les chiffres sont vérifiables et dont le besoin est bien expliqué.
Voici comment préparer un dossier de financement d'entreprise au Sénégal, quelles structures peuvent vous orienter en 2026, et pourquoi une meilleure organisation de vos ventes peut devenir un vrai atout.
Pourquoi les banques demandent-elles autant de preuves ?
Prenons deux personnes à Dakar qui souhaitent chacune emprunter 5 millions de FCFA pour développer leur activité. La première explique qu'elle va « ouvrir la meilleure boutique du quartier ». La seconde montre ses ventes des douze derniers mois, ses dépenses, son stock, les devis de ses fournisseurs et ce que l'argent doit lui permettre d'acheter.
Aucune des deux n'a automatiquement droit au financement. Mais pour analyser le deuxième dossier, la banque dispose d'informations concrètes. Elle peut discuter du montant nécessaire, des risques et de la capacité de remboursement.
Une banque ne finance pas seulement une ambition. Elle évalue aussi un risque. Et elle n'est pas la seule : les fonds, les partenaires et certains programmes d'accompagnement ont eux aussi besoin de comprendre comment votre entreprise fonctionne.
En pratique, trois questions reviennent : que faites-vous aujourd'hui ? que voulez-vous financer précisément ? avec quelles ressources pourrez-vous rembourser ou faire vivre le projet ?
Le financement des PME au Sénégal en 2026 : qu'est-ce qui évolue ?
En 2026, l'actualité du secteur ne se limite pas à l'annonce de nouveaux fonds. Il existe aussi un effort pour mieux orienter les PME vers les interlocuteurs adaptés et les aider à présenter des projets plus solides.
L'ADEPME explique ainsi intervenir sur le diagnostic financier, la préparation des dossiers, les plans d'affaires et la mise en relation avec des partenaires financiers. Elle agit comme structure d'accompagnement : cela ne signifie pas qu'elle accorde automatiquement un crédit.
Le Guichet unique d'accès au financement des PME (GUF-PME) a également fait l'objet d'une refonte et d'une tournée nationale de sensibilisation et d'enrôlement. Après Thiès, la démarche s'est poursuivie à Saint-Louis en septembre 2026, puis dans d'autres régions. Le but annoncé est de faciliter la mise en relation entre entreprises, structures d'appui et acteurs du financement. Source : Sénégal PME, 10 septembre 2026.
La DER/FJ, destinée notamment à soutenir l'entrepreneuriat des femmes et des jeunes, présente différents types de financement selon la taille et la nature des projets. Son processus comprend l'instruction du dossier et une décision, et non une distribution automatique d'argent. Source : DER/FJ — accompagnement financier.
Enfin, le FONGIP propose des mécanismes de garantie susceptibles de faciliter l'accès à un crédit bancaire pour des entreprises éligibles. Une garantie n'est pas une subvention et ne remplace pas l'étude du dossier par la banque. Source : FONGIP — garantie individuelle.
La conséquence pratique est simple : il vaut mieux savoir à quel organisme s'adresser et avec quelles pièces plutôt que déposer partout le même dossier préparé à la dernière minute.
Les six éléments qui rendent un dossier de financement crédible
1. Une activité expliquée sans discours compliqué
Votre dossier doit permettre à quelqu'un qui ne connaît pas votre entreprise de comprendre en quelques minutes ce que vous vendez, à qui, où, depuis quand et comment vous gagnez de l'argent.
« Je suis dans le commerce » ne suffit pas. « Je vends des produits cosmétiques à Dakar, en boutique et sur WhatsApp ; mes clients sont surtout des particuliers ; je me réapprovisionne deux fois par mois » est déjà plus parlant.
2. Des ventes que l'on peut retrouver
Le banquier veut comprendre l'activité réelle. Combien de ventes avez-vous réalisées le mois dernier ? Et pendant les mois plus calmes ? Vos encaissements viennent-ils de clients, d'apports personnels ou d'autre chose ?
Il ne suffit pas de montrer des mouvements sur un compte. Il faut pouvoir expliquer à quoi ils correspondent, et rapprocher vos chiffres des factures, reçus, commandes ou relevés disponibles.
3. Des dépenses et une marge compréhensibles
Faire 2 millions de FCFA de ventes ne signifie pas gagner 2 millions. Vous devez encore payer les marchandises, le transport, le loyer, les salaires et d'autres charges.
Un dossier solide distingue le chiffre d'affaires (ce qui est vendu), les charges (ce que l'activité coûte) et le résultat (ce qui reste après les charges prises en compte). Une banque cherchera aussi à comprendre l'argent réellement disponible aux échéances de remboursement.
4. Un besoin d'argent précis
« J'ai besoin de 10 millions pour développer mon business » n'est pas très convaincant. Quel matériel ? Quel stock ? Quels aménagements ? Quels frais de démarrage ? Et quels devis ou factures pro forma permettent de vérifier ces montants ?
Plus le besoin est précis, plus le financeur peut comprendre ce que son argent doit produire.
5. Un plan de remboursement réaliste
Le remboursement doit pouvoir être envisagé même si les ventes sont moins bonnes que prévu. Il faut expliquer à quel rythme l'entreprise encaisse et dépense, et ce qui se passerait en cas de retard de livraison, de baisse des commandes ou d'augmentation du coût des marchandises.
Des prévisions exagérées peuvent être moins rassurantes que des hypothèses modestes mais bien expliquées.
6. Une entreprise identifiable et des documents disponibles
Selon votre situation et le dispositif sollicité, on peut vous demander une pièce d'identité, des informations sur l'immatriculation (RCCM, NINEA), des justificatifs d'adresse, des relevés, des états financiers, un bail, des devis ou d'autres pièces.
Il n'existe pas une liste universelle pour tous les financements. Vérifiez toujours la liste du financeur ou du programme concerné avant de déposer votre demande.
Exemple : une commerçante qui veut financer son stock
Imaginons une boutique de prêt-à-porter à Pikine. Sa propriétaire souhaite emprunter 3 000 000 FCFA pour commander davantage de marchandises à l'approche d'une période de forte demande.
Elle prépare un tableau de ventes des six derniers mois. Elle vérifie les factures d'achat, compte son stock actuel et demande des devis pour les nouveaux produits. Elle prévoit aussi les frais de transport et les délais de livraison.
Supposons qu'elle réalise 1 200 000 FCFA de ventes mensuelles et supporte 950 000 FCFA de coûts et dépenses mensuels, dans cet exemple simplifié. Il reste 250 000 FCFA avant d'autres éléments éventuels comme l'impôt, les investissements ou des remboursements existants.
Est-ce suffisant pour obtenir le prêt ? Impossible à conclure sans connaître les échéances, la saisonnalité, les autres dettes et les critères de l'établissement. Mais au moins, la discussion repose sur des données et non uniquement sur l'enthousiasme.
Ces montants sont fictifs : ils servent à illustrer une méthode, pas à annoncer une rentabilité typique des PME sénégalaises.
Quels documents préparer pour demander un financement d'entreprise ?
Commencez par constituer un dossier organisé, même si toutes les pièces ne seront pas demandées dans votre situation. Les catégories les plus utiles sont les suivantes :
- Identité et situation de l'entreprise : présentation, coordonnées, statuts et justificatifs administratifs applicables.
- Activité : description des produits ou services, clients, fournisseurs, zone de vente et principaux moyens de commercialisation.
- Historique des ventes : chiffres par mois, factures ou reçus, relevés de paiement, commandes importantes, selon les documents disponibles.
- Dépenses et situation financière : achats, loyers, rémunérations, charges, dettes, trésorerie et états comptables lorsque requis.
- Projet à financer : devis, équipements, stock, calendrier et montant demandé.
- Prévisions : ventes et dépenses envisagées, hypothèses utilisées, besoins de trésorerie et scénario moins favorable.
- Éléments complémentaires : garanties ou apport, lorsqu'ils sont demandés, et tout document spécifique indiqué par le financeur.
Le meilleur dossier n'est pas forcément le plus gros. C'est celui dans lequel on retrouve rapidement le bon document et on comprend d'où vient chaque chiffre.
ADEPME, GUF-PME, DER/FJ, FONGIP : qui fait quoi ?
| Structure ou dispositif | Son rôle principal | Ce qu'il faut retenir |
|---|---|---|
| ADEPME / SAMA PME | Accompagner, diagnostiquer les besoins et orienter les entreprises | Peut aider à structurer un dossier ; n'accorde pas automatiquement un prêt |
| GUF-PME | Faciliter la mise en relation des PME avec l'écosystème du financement | L'enrôlement et l'orientation ne garantissent pas l'octroi d'un crédit |
| DER/FJ | Proposer des dispositifs d'accompagnement et de financement aux profils et projets éligibles | Conditions, montants et procédures varient selon le guichet |
| FONGIP | Apporter, sous conditions, des garanties sur certains financements | La garantie réduit une partie du risque du prêteur ; elle n'efface pas la dette |
| Banques et autres financeurs | Étudier et éventuellement accorder le financement | Vérifient notamment le projet, le risque, les garanties et la capacité de remboursement |
L'espace SAMA PME de l'ADEPME permet de décrire un besoin pour être orienté vers un accompagnement adapté. Pour le FONGIP, les critères publiés peuvent inclure des exigences d'apport, d'expérience ou de plan d'affaires selon le produit. Il faut consulter les conditions actuelles correspondant à son dossier, plutôt que supposer être automatiquement éligible.
Les erreurs qui donnent une mauvaise impression avant même l'entretien
Mélanger argent personnel et argent du commerce
Si les dépenses familiales, les achats professionnels et les recettes de vente sont impossibles à distinguer, il devient difficile de démontrer les résultats de l'entreprise. Commencez par séparer ce qui relève de chaque activité, dans la mesure du possible et en respectant vos obligations comptables.
Gonfler les ventes prévues
« Dans trois mois, je vais tripler mon chiffre d'affaires » : d'accord, mais grâce à quels clients, quel stock, quelle capacité de livraison ? Une prévision doit être argumentée, pas lancée au hasard.
Demander un montant sans savoir comment le dépenser
Une somme ronde paraît souvent pratique. Un budget précis, avec les devis et les étapes d'utilisation des fonds, est plus sérieux.
Arriver avec des chiffres contradictoires
Une facture indique une date, un tableau donne une autre somme et un relevé présente un montant inexpliqué. Ce n'est pas forcément de la mauvaise foi ; c'est parfois simplement le signe que le suivi doit être amélioré avant le dépôt.
Penser qu'un accompagnement garantit la décision
Même un dossier bien présenté peut être refusé : critères d'éligibilité, garanties, capacité de remboursement, politique de risque ou calendrier du programme peuvent entrer en jeu. Un accompagnateur peut aider à mieux présenter les faits, pas décider à la place de la banque.
Et le numérique dans tout ça ? Ce n'est pas pour faire joli
Vous n'avez pas besoin d'une application immense pour obtenir un financement. En revanche, pouvoir retrouver vos ventes, vos dépenses et vos documents au bon moment facilite nettement la préparation du dossier.
Prenons une entreprise qui reçoit ses commandes sur WhatsApp, encaisse avec Wave et Orange Money, note le stock dans un cahier et conserve les factures dans plusieurs téléphones. Même si elle vend bien, reconstruire son activité sur six mois peut devenir un cauchemar.
Une organisation plus simple peut réunir au même endroit commandes, ventes, règlements, dépenses, stocks et pièces justificatives. L'objectif n'est pas de remplacer le travail d'un comptable ni d'inventer des chiffres : c'est de fournir des informations cohérentes et exportables, que le dirigeant et ses conseils peuvent vérifier.
Une petite PME peut même commencer par des tableaux bien tenus et des dossiers partagés correctement protégés. Une application sur mesure devient intéressante si le volume ou l'organisation l'exige vraiment.
Au passage, ne faites pas attention au petit Deadpool, c’est un petit filou, il s’infiltre partout.
Un plan de préparation sur 30 jours, sans usine à gaz
Semaine 1 — Faire le point. Notez clairement votre projet, le montant envisagé et les principaux problèmes de gestion qui rendent vos chiffres difficiles à retrouver.
Semaine 2 — Retrouver les preuves. Classez les ventes, les relevés, les factures, les dépenses, les documents de l'entreprise et les devis liés à votre projet. Repérez ce qui manque au lieu d'inventer des données.
Semaine 3 — Comprendre les chiffres. Avec votre comptable ou un conseiller compétent si nécessaire, établissez une vue réaliste de l'activité, des coûts, du besoin de financement et des possibilités de remboursement.
Semaine 4 — Choisir le bon interlocuteur. Vérifiez les conditions d'éligibilité du programme ou de la banque, préparez les pièces spécifiques demandées et entraînez-vous à expliquer le projet simplement.
Comment WTech peut aider à préparer votre entreprise numériquement
WTech est une agence digitale à Dakar, pas une banque ni un organisme qui promet des prêts. Nous ne décidons pas de l'attribution d'un financement et ne garantissons pas l'acceptation d'un dossier.
En revanche, nous pouvons vous aider à résoudre une partie très concrète du problème : mettre de l'ordre dans les informations de votre activité.
Selon votre besoin, cela peut consister à réunir le suivi des ventes, les commandes WhatsApp, les factures, les paiements, les dépenses ou le stock dans une organisation simple. L'idée est de gagner du temps, d'éviter les oublis, de mieux comprendre votre activité et de retrouver les chiffres et pièces que votre comptable, votre conseiller ou votre financeur vous demandera.
Et si un tableau correctement conçu suffit, inutile de payer pour une grosse application. L'outil doit servir votre entreprise, pas l'inverse.
Questions fréquentes sur le financement des PME au Sénégal
Comment obtenir un financement pour une PME au Sénégal en 2026 ?
Commencez par définir le besoin, préparer les documents et les chiffres réels, puis vérifier les conditions des établissements et dispositifs adaptés à votre activité. L'ADEPME peut notamment vous orienter dans la préparation et la recherche du bon interlocuteur.
Quels documents faut-il pour un dossier de financement d'entreprise ?
La liste varie selon le financeur. On vous demandera souvent une présentation de l'activité, des pièces d'identification ou d'immatriculation, des informations financières, un plan d'utilisation des fonds et des prévisions. Vérifiez la liste officielle de l'organisme ciblé.
L'ADEPME finance-t-elle directement toutes les PME ?
Non. Son rôle comprend l'accompagnement, la structuration des dossiers et la mise en relation avec des partenaires. Les financements dépendent des dispositifs et institutions concernés, ainsi que de leurs décisions.
Le GUF-PME garantit-il un prêt bancaire ?
Non. Le guichet vise à améliorer l'accès et l'orientation vers les acteurs du financement. L'enrôlement ne vaut pas accord de crédit.
Le FONGIP rembourse-t-il les crédits à la place des entrepreneurs ?
Le FONGIP propose des garanties sous conditions qui peuvent réduire le risque assumé par le prêteur. Cela ne dispense pas l'emprunteur de ses obligations de remboursement.
Peut-on demander un financement sans historique de ventes ?
Certains dispositifs accompagnent des projets en création, mais leurs exigences peuvent différer de celles appliquées à une entreprise déjà active. Il faut présenter un projet cohérent, des hypothèses défendables et les justificatifs spécifiques demandés.
Un logiciel de gestion augmente-t-il automatiquement les chances d'obtenir un crédit ?
Non. Il peut faciliter l'organisation et la consultation des informations, mais ne remplace ni la viabilité du projet ni les critères du financeur. Les chiffres doivent rester exacts et vérifiables.
Comment WTech peut-elle aider une PME qui prépare un dossier ?
WTech peut aider à centraliser les ventes, commandes, paiements et documents dans des outils adaptés, pour que l'entreprise retrouve plus facilement ses informations. Pour l'analyse financière et les formalités de crédit, adressez-vous aux professionnels et structures compétents.
Conclusion : la bonne idée ouvre la porte, les preuves permettent d'aller plus loin
Un financeur n'attend pas seulement que vous soyez passionné par votre projet. Il veut comprendre ce que vous faites, ce que vous demandez et comment votre entreprise peut tenir ses engagements.
En 2026, avec les initiatives comme le GUF-PME et les services d'accompagnement de l'ADEPME, les entrepreneurs sénégalais disposent de pistes pour mieux s'orienter. Mais aucun dispositif ne transforme automatiquement une idée en financement accordé.
La première étape reste très terre à terre : organiser ses documents, connaître ses ventes, comprendre ses charges et pouvoir expliquer le projet sans chercher trois heures la bonne facture.
Vos commandes, vos factures et vos chiffres sont dispersés entre WhatsApp, cahiers et téléphones ? Parlez de votre organisation à WTech. Nous pouvons vous aider à mettre en place une organisation numérique claire, sans vous vendre des fonctions inutiles.